


NUEVO SISTEMA DE PAGOS
CCT: qué dice realmente la norma sobre el cobro de cuotas desde cuentas bancarias y billeteras
Desde este 31 de agosto debe estar disponible el nuevo sistema de Cobro con Transferencia para préstamos. En redes sociales comenzó a circular que bancos y billeteras podrán retirar dinero de cualquier cuenta para cobrar deudas impagas, incluso salarios y sin orden judicial. La Comunicación A 8406 del Banco Central establece un mecanismo diferente: requiere consentimiento explícito del cliente, una cuenta previamente vinculada y fija límites para los prestamistas.
El Banco Central de la República Argentina puso en marcha desde este 31 de agosto una nueva modalidad denominada Cobro con Transferencia (CCT), destinada en una primera etapa al cobro recurrente de conceptos vinculados a préstamos.
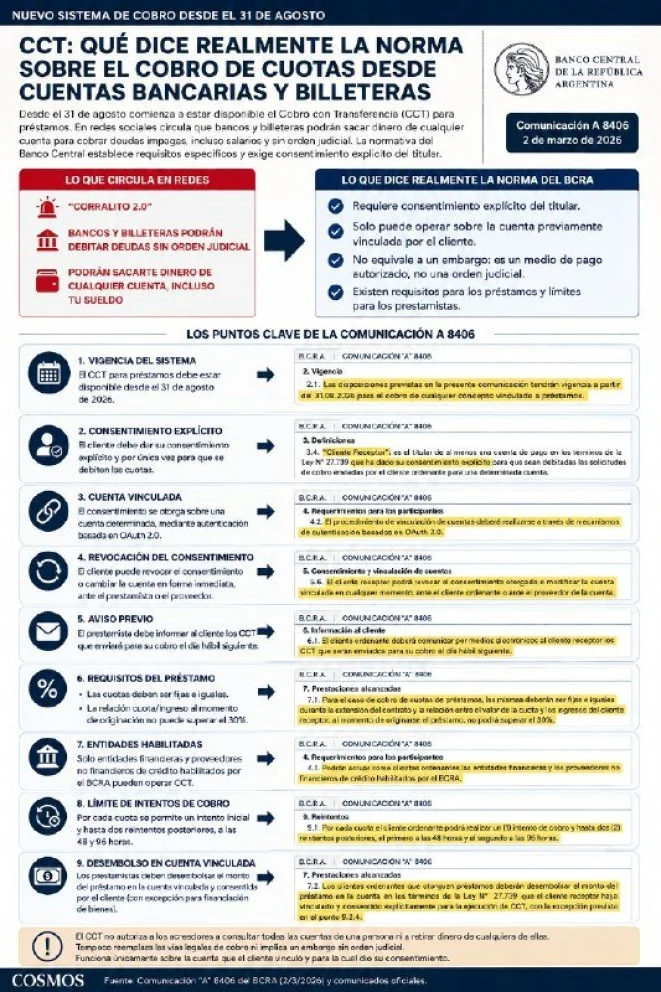
*INFOGRAFÍA REALIZADA CON IA ↑
La medida comenzó a generar repercusión durante las últimas horas y rápidamente aparecieron publicaciones en redes sociales que la presentaron como una suerte de “corralito 2.0”, asegurando que bancos y billeteras virtuales quedarían habilitados para retirar dinero de las cuentas de personas con deudas impagas, incluso directamente de aquellas en las que cobran sus salarios.
Sin embargo, una lectura de la Comunicación A 8406, publicada por el propio Banco Central el 2 de marzo, muestra que el funcionamiento establecido es distinto. La norma aprobó el CCT como modalidad de transferencias inmediatas para cobros recurrentes y dispuso que el servicio debe encontrarse disponible desde el 31 de agosto de 2026 para “el cobro de cualquier concepto vinculado a préstamos”. Para otros tipos de cobros recurrentes, el BCRA deberá comunicar posteriormente una fecha de implementación.
Uno de los puntos centrales de la regulación es el consentimiento del titular de la cuenta. La normativa define como cliente receptor al titular de una cuenta que haya dado su consentimiento explícito para que sean debitadas las solicitudes de cobro enviadas por el prestamista.
Ese consentimiento no habilita indiscriminadamente todas las cuentas que una persona pueda tener. La regulación establece la vinculación de una cuenta determinada y dispone que el procedimiento debe realizarse mediante mecanismos de autenticación basados en OAuth 2.0.
El aceptador del CCT debe obtener el consentimiento y validar que la cuenta que se pretende debitar haya sido previamente vinculada por el cliente. El propio Banco Central, al anunciar el nuevo instrumento, explicó que el CCT “garantiza el consentimiento explícito y por única vez del cliente” antes de los débitos de las cuotas.
También estableció que ese consentimiento puede darse de baja de manera inmediata, tanto ante el prestamista como ante el proveedor de la cuenta que será debitada. La normativa tampoco establece que un acreedor pueda consultar todas las cuentas bancarias o billeteras de un deudor, localizar dónde tiene dinero y retirar fondos de cualquiera de ellas.
El CCT opera sobre la cuenta que haya sido vinculada mediante el procedimiento establecido y para la cual exista el consentimiento correspondiente. Por ese motivo, tampoco debe confundirse este sistema con un embargo.
La Comunicación A 8406 regula un medio de pago mediante transferencias inmediatas; no crea un procedimiento judicial de ejecución ni establece una autorización general para embargar salarios o fondos depositados en cuentas bancarias.
Que no sea necesaria una orden judicial para efectuar un CCT no significa que el acreedor haya adquirido facultades equivalentes a las de un embargo sin intervención de un juez. Se trata de figuras diferentes: en el CCT, la autorización para realizar el débito proviene del consentimiento otorgado por el titular dentro del propio sistema.
Además, no todos los préstamos pueden utilizar esta modalidad. Para el cobro de cuotas, el BCRA estableció que deben ser fijas e iguales durante la extensión del contrato y que, al momento de originarse el crédito, la relación entre la cuota y los ingresos del cliente no puede superar el 30%.
También existen restricciones respecto de quién puede ordenar esos cobros. La operatoria queda reservada a entidades financieras y a proveedores no financieros de crédito que se encuentren habilitados específicamente por el Banco Central para utilizar el CCT.
Otro requisito resulta particularmente relevante ante las dudas generadas sobre créditos anteriores a la implementación del sistema.
La Comunicación A 8406 establece que, para utilizar el CCT, los prestamistas deberán desembolsar el monto del préstamo en la cuenta que el cliente haya vinculado y consentido explícitamente para los débitos, con una excepción prevista para determinadas financiaciones destinadas a la adquisición de bienes.
La comunicación no establece expresamente que el CCT sea exclusivo para préstamos otorgados después del 31 de agosto, pero tampoco dice que cualquier deuda anterior pueda incorporarse automáticamente al nuevo mecanismo. Los requisitos sobre la cuenta de desembolso, el consentimiento y las condiciones existentes al momento de originación del crédito hacen necesario analizar cada operación y las reglamentaciones aplicables antes de afirmar que una deuda previa puede cobrarse por esta vía.
El sistema también limita la cantidad de intentos que puede efectuar el prestamista. Por cada cuota se permite un intento inicial de cobro y hasta dos reintentos posteriores, a las 48 y 96 horas.
El objetivo declarado por el Banco Central es evitar intentos reiterados de débito sobre una cuenta sin fondos.
Además, el prestamista deberá comunicar por medios electrónicos al cliente los CCT que serán enviados para su cobro el día hábil siguiente.
La posibilidad de revocar el consentimiento o modificar la cuenta vinculada también forma parte de las obligaciones previstas por la regulación. Por lo tanto, la entrada en vigencia del CCT no habilita de manera general a bancos, financieras o billeteras virtuales a retirar dinero de cualquier cuenta de una persona simplemente porque tenga una deuda impaga.
Tampoco la aparición de una deuda en la Central de Deudores del BCRA constituye por sí misma una autorización para realizar un CCT: esa base registra las financiaciones informadas por entidades financieras, proveedores de crédito, fideicomisos y otros actores del sistema.
La nueva herramienta sí introduce una modalidad que permitirá automatizar el pago de determinadas cuotas de préstamos mediante transferencias inmediatas, incluso utilizando cuentas bancarias o cuentas de pago, pero dentro de las condiciones establecidas por el Banco Central.
El CCT tampoco extingue las demás formas legales mediante las cuales un acreedor puede reclamar una deuda. La discusión que abrió la nueva normativa es otra: bajo qué condiciones puede utilizarse este nuevo mecanismo para debitar automáticamente una cuenta, y allí el consentimiento explícito del titular ocupa un lugar central.


❮
❯
Temas de esta nota
Te puede interesar
Últimas noticias
","ad_server_empresa":"Troop","alto":"251","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/09/19/fmcosmos/files/00/76/193761ae26cac5ff1b153ea23ccc4982e077e1a544eec4f0307cf5c3c721d944.webp","image_mobile":null,"url":"https://www.instagram.com/central.san_juan/","url_mobile":"https://www.instagram.com/central.san_juan/","target":"_blank","target_mobile":"_blank"},{"id":"16","zonas_id":"16","zona":"Banners grupo 3 300x250","ad_server":"Ad Server Troop","denominacion":"Fibra San Juan","banners_id":"12","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/09/19/fmcosmos/files/00/77/b66fecd9b2326e05ee2f02f1d873399acb57ba36db3faf9723fcfeade897b7fb.webp","image_mobile":null,"url":"https://fibrasanjuan.com.ar/","url_mobile":"https://fibrasanjuan.com.ar/","target":"_blank","target_mobile":"_blank"},{"id":"16","zonas_id":"16","zona":"Banners grupo 3 300x250","ad_server":"Ad Server Troop","denominacion":"app cosmos","banners_id":"13","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"756","ancho":"936","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/10/04/fmcosmos/files/01/144/05f53b3d8d274563e8c23d34813c1c3e81368a74358da9d6575e19d8b1791837.webp","image_mobile":null,"url":"https://play.google.com/store/apps/details?id=com.cosmosfm935&hl=es","url_mobile":"https://play.google.com/store/apps/details?id=com.cosmosfm935&hl=es","target":"_blank","target_mobile":"_blank"}])
Ránking de noticias
","ad_server_empresa":"Troop","alto":"510","ancho":"430","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/09/19/fmcosmos/files/00/83/0c5d38956e9451b649fbcba73820f8865711796ea0dc17a1d5120d62732105f1.webp","image_mobile":null,"url":"https://sisanjuan.gob.ar/","url_mobile":"https://sisanjuan.gob.ar/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/09/19/fmcosmos/files/00/73/95d33e4187c9f9c6682b2f6ab657000cf93fde6f0ceb4375d70e5de050e6693e.webp","image_mobile":null,"url":"https://diputadossanjuan.gob.ar/","url_mobile":"https://diputadossanjuan.gob.ar/","target":"_blank","target_mobile":"_blank"},{"id":"15","zonas_id":"15","zona":"Banners grupo 2 300x250","ad_server":"Ad Server Troop","denominacion":"rawson 320x250","banners_id":"9","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2026/09/08/fmcosmos/files/12/1244/5f27051b5e4852393712814ec01ada05f06283e88eb8240594aa620b2fdac0e7.gif","image_mobile":null,"url":"https://municipioderawson.gob.ar/","url_mobile":"https://municipioderawson.gob.ar/","target":"_blank","target_mobile":"_blank"},{"id":"15","zonas_id":"15","zona":"Banners grupo 2 300x250","ad_server":"Ad Server Troop","denominacion":"Gobierno b","banners_id":"21","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"250","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2026/07/22/fmcosmos/files/11/1106/fde898b414056fcecbb493f901db2c43f4a4ec9e4245c8147767214e55f7ba93.webp","image_mobile":null,"url":"https://sisanjuan.gob.ar/23-salud/2026-05-27/67693-recomendaciones-evitar-intoxicaciones-por-monoxido-de-carbono","url_mobile":"https://sisanjuan.gob.ar/23-salud/2026-05-27/67693-recomendaciones-evitar-intoxicaciones-por-monoxido-de-carbono","target":"_blank","target_mobile":"_blank"},{"id":"15","zonas_id":"15","zona":"Banners grupo 2 300x250","ad_server":"Ad Server Troop","denominacion":"Gobierno d","banners_id":"34","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"625","ancho":"625","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2026/09/10/fmcosmos/files/12/1252/7ab3bf6531a898c41dee75f3c81eea254d6e7928177f343fce2675687967a55b.jpg","image_mobile":null,"url":"https://sisanjuan.gob.ar/23-salud/2026-09-02/68902-continua-la-vacunacion-contra-el-sarampion-rubeola-y-paperas","url_mobile":"https://sisanjuan.gob.ar/23-salud/2026-09-02/68902-continua-la-vacunacion-contra-el-sarampion-rubeola-y-paperas","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2026/02/21/fmcosmos/files/06/601/c1f96af1fb66f389897fd7a350f73c8d469d2be1e07839d5ae29f91a7203491a.webp","image_mobile":null,"url":"https://www.rivadavia.gob.ar/","url_mobile":"https://www.rivadavia.gob.ar/","target":"_blank","target_mobile":"_blank"},{"id":"14","zonas_id":"14","zona":"Banners grupo 1 300x250","ad_server":"Ad Server Troop","denominacion":null,"banners_id":null,"banners_tipos_id":null,"banners_versiones_id":null,"version_banner":null,"ad_server_empresa":"Troop","alto":null,"ancho":null,"alto_mobile":null,"ancho_mobile":null,"image":null,"image_mobile":null,"url":null,"url_mobile":null,"target":null,"target_mobile":null}])

¿Querés recibir nuestras notificaciones?
Notificaciones Pausadas. Reactiva tus notificaciones. Hace clic en Reactivar y segui las instrucciones.