


DEBATE EN EL SENADO
El Senado debate la Ley de Inocencia Fiscal II y una reforma a los biocombustibles
La sesión contó con quórum propio del oficialismo y sus aliados. El peronismo anticipó su rechazo a la iniciativa tributaria. Quedó fuera del orden del día la reforma a la Carta Orgánica del Banco Central.
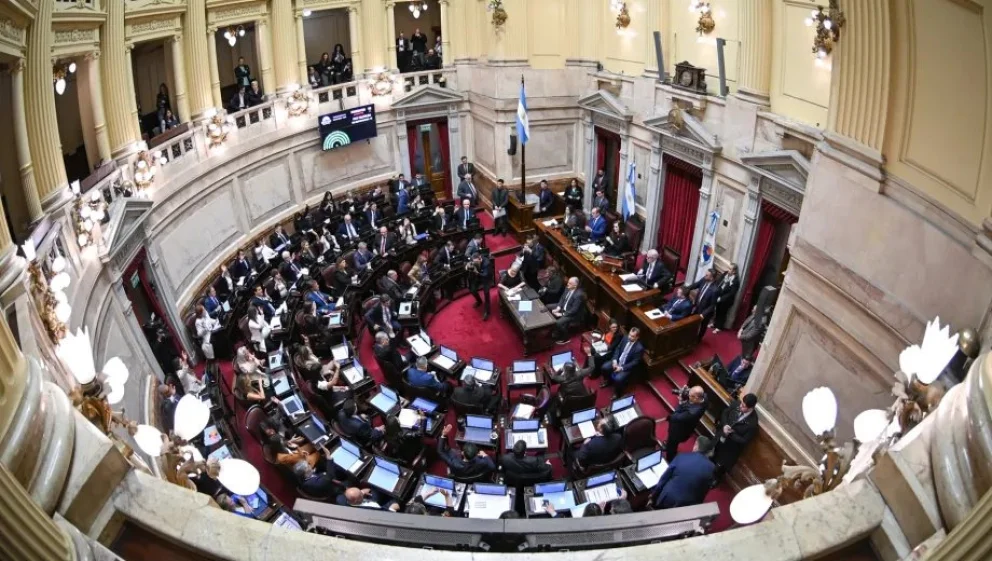
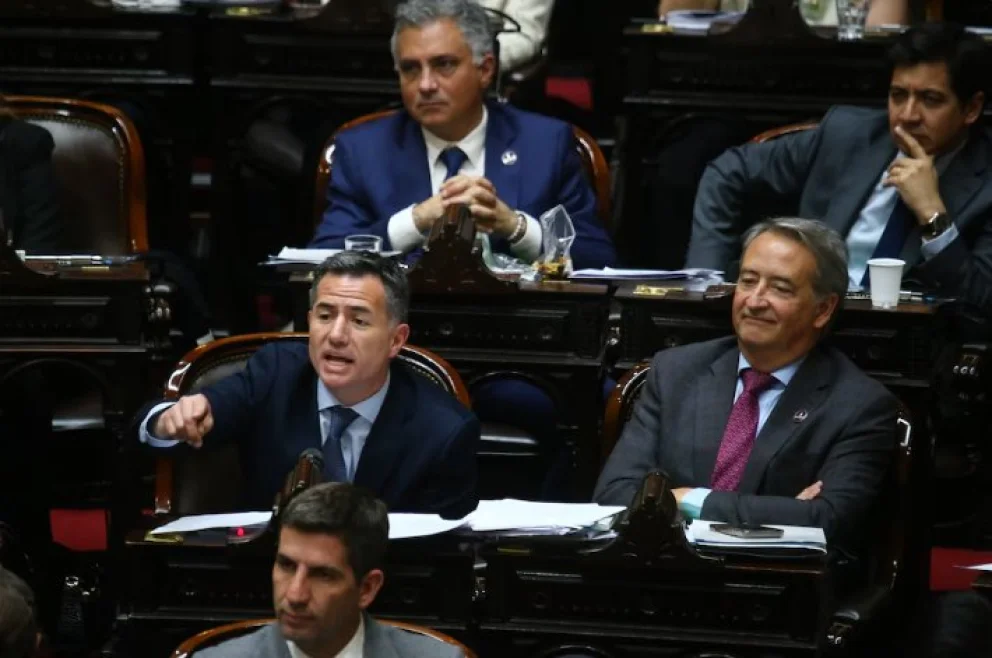
El Senado de la Nación sesionó el jueves para debatir dos proyectos prioritarios para el Gobierno nacional: la Ley de Inocencia Fiscal II y una reforma a la Ley de Biocombustibles (27.640). La jornada comenzó con la presencia de 37 senadores, garantizando el quórum a través de los bloques de La Libertad Avanza, la UCR, el PRO y representantes provinciales.
Previamente, en la reunión de Labor Parlamentaria, se acordó dejar fuera del orden del día la modificación de la Carta Orgánica del Banco Central. Durante la sesión, también se aprobaron los pliegos de Juan Pedro Galván Greenway, Alejandro Javier Catania y Juan Manuel Mejuto, además de la transferencia de competencias judiciales a la Ciudad de Buenos Aires.
El bloque del Partido Justicialista anticipó su posición respecto al proyecto tributario. El senador Jorge Capitanich confirmó que la oposición votará en contra de la iniciativa de Inocencia Fiscal II, que ya cuenta con media sanción de la Cámara de Diputados desde el 26 de agosto de 2026.
Cambios en el régimen tributario
La propuesta de Inocencia Fiscal II introduce modificaciones en el régimen simplificado. Entre los puntos principales, se elimina el límite de ingresos y patrimonio para acceder al régimen, permitiendo que más contribuyentes revelen menos información al fisco. Sin embargo, se excluye expresamente a los funcionarios públicos de alta responsabilidad (actuales o de los últimos cinco años) de los beneficios de protección, como el llamado "tapón fiscal" o el uso de "dólares del colchón", aunque pueden utilizar el mecanismo para presentar la declaración y pagar.
Además, se redefine el concepto de "discrepancia significativa", que habilita a la ARCA a inspeccionar períodos anteriores. La diferencia debe superar el 15% del impuesto determinado, con un piso mínimo de 5.000.000 de pesos. Si la diferencia no supera ese umbral, no se considera discrepancia significativa y solo corresponde corregir la declaración sin perder los beneficios.
El proyecto también establece que el contribuyente podrá regularizar una diferencia detectada por el fisco dentro de los 15 días hábiles sin perder la protección legal, siempre que rectifique y abone la diferencia. Asimismo, se reduce un 25% las multas por incumplimientos formales para personas humanas, sucesiones indivisas y micro, pequeñas o medianas empresas.
Nuevos porcentajes para biocombustibles
En paralelo, se debate la reforma de la Ley de Biocombustibles, impulsada tras reclamos de las cámaras azucareras y aceiteras. Para el bioetanol, la iniciativa propone elevar la mezcla obligatoria del 12% al 15%. Esta distribución se dividiría en partes iguales (6% para caña y 6% para maíz), dejando un 3% a libre competencia. Se establece que ninguna empresa podrá concentrar más del 20% del mercado.
Respecto al biodiésel, se acordó incrementar el corte del 5% al 10%, con una etapa intermedia del 7,5% durante los primeros 12 meses. La oferta se segmentará entre compañías integradas y no integradas. Estas últimas tendrán un cupo garantizado del 5% del mercado total, más un 3% adicional hasta 2036, con un límite máximo de participación del 10% por firma.
Finalmente, la reforma elimina el precio máximo para ambos biocombustibles, tomando como referencia el valor de exportación, y faculta a las provincias a disponer aumentos en las proporciones de mezcla dentro de sus jurisdicciones.
Te puede interesar
Últimas noticias
","ad_server_empresa":"Troop","alto":"251","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/09/19/fmcosmos/files/00/76/193761ae26cac5ff1b153ea23ccc4982e077e1a544eec4f0307cf5c3c721d944.webp","image_mobile":null,"url":"https://www.instagram.com/central.san_juan/","url_mobile":"https://www.instagram.com/central.san_juan/","target":"_blank","target_mobile":"_blank"},{"id":"16","zonas_id":"16","zona":"Banners grupo 3 300x250","ad_server":"Ad Server Troop","denominacion":"Fibra San Juan","banners_id":"12","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/09/19/fmcosmos/files/00/77/b66fecd9b2326e05ee2f02f1d873399acb57ba36db3faf9723fcfeade897b7fb.webp","image_mobile":null,"url":"https://fibrasanjuan.com.ar/","url_mobile":"https://fibrasanjuan.com.ar/","target":"_blank","target_mobile":"_blank"},{"id":"16","zonas_id":"16","zona":"Banners grupo 3 300x250","ad_server":"Ad Server Troop","denominacion":"app cosmos","banners_id":"13","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"756","ancho":"936","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/10/04/fmcosmos/files/01/144/05f53b3d8d274563e8c23d34813c1c3e81368a74358da9d6575e19d8b1791837.webp","image_mobile":null,"url":"https://play.google.com/store/apps/details?id=com.cosmosfm935&hl=es","url_mobile":"https://play.google.com/store/apps/details?id=com.cosmosfm935&hl=es","target":"_blank","target_mobile":"_blank"}])
Ránking de noticias
","ad_server_empresa":"Troop","alto":"510","ancho":"430","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/09/19/fmcosmos/files/00/83/0c5d38956e9451b649fbcba73820f8865711796ea0dc17a1d5120d62732105f1.webp","image_mobile":null,"url":"https://sisanjuan.gob.ar/","url_mobile":"https://sisanjuan.gob.ar/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/09/19/fmcosmos/files/00/73/95d33e4187c9f9c6682b2f6ab657000cf93fde6f0ceb4375d70e5de050e6693e.webp","image_mobile":null,"url":"https://diputadossanjuan.gob.ar/","url_mobile":"https://diputadossanjuan.gob.ar/","target":"_blank","target_mobile":"_blank"},{"id":"15","zonas_id":"15","zona":"Banners grupo 2 300x250","ad_server":"Ad Server Troop","denominacion":"rawson 320x250","banners_id":"9","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2026/09/08/fmcosmos/files/12/1244/5f27051b5e4852393712814ec01ada05f06283e88eb8240594aa620b2fdac0e7.gif","image_mobile":null,"url":"https://municipioderawson.gob.ar/","url_mobile":"https://municipioderawson.gob.ar/","target":"_blank","target_mobile":"_blank"},{"id":"15","zonas_id":"15","zona":"Banners grupo 2 300x250","ad_server":"Ad Server Troop","denominacion":"Gobierno b","banners_id":"21","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"250","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2026/07/22/fmcosmos/files/11/1106/fde898b414056fcecbb493f901db2c43f4a4ec9e4245c8147767214e55f7ba93.webp","image_mobile":null,"url":"https://sisanjuan.gob.ar/23-salud/2026-05-27/67693-recomendaciones-evitar-intoxicaciones-por-monoxido-de-carbono","url_mobile":"https://sisanjuan.gob.ar/23-salud/2026-05-27/67693-recomendaciones-evitar-intoxicaciones-por-monoxido-de-carbono","target":"_blank","target_mobile":"_blank"},{"id":"15","zonas_id":"15","zona":"Banners grupo 2 300x250","ad_server":"Ad Server Troop","denominacion":"Gobierno d","banners_id":"34","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"625","ancho":"625","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2026/09/10/fmcosmos/files/12/1252/7ab3bf6531a898c41dee75f3c81eea254d6e7928177f343fce2675687967a55b.jpg","image_mobile":null,"url":"https://sisanjuan.gob.ar/23-salud/2026-09-02/68902-continua-la-vacunacion-contra-el-sarampion-rubeola-y-paperas","url_mobile":"https://sisanjuan.gob.ar/23-salud/2026-09-02/68902-continua-la-vacunacion-contra-el-sarampion-rubeola-y-paperas","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2026/02/21/fmcosmos/files/06/601/c1f96af1fb66f389897fd7a350f73c8d469d2be1e07839d5ae29f91a7203491a.webp","image_mobile":null,"url":"https://www.rivadavia.gob.ar/","url_mobile":"https://www.rivadavia.gob.ar/","target":"_blank","target_mobile":"_blank"},{"id":"14","zonas_id":"14","zona":"Banners grupo 1 300x250","ad_server":"Ad Server Troop","denominacion":null,"banners_id":null,"banners_tipos_id":null,"banners_versiones_id":null,"version_banner":null,"ad_server_empresa":"Troop","alto":null,"ancho":null,"alto_mobile":null,"ancho_mobile":null,"image":null,"image_mobile":null,"url":null,"url_mobile":null,"target":null,"target_mobile":null}])