


LEGISLACIÓN TRIBUTARIA
El Senado aprobó la Ley de Inocencia Fiscal II con el apoyo de aliados del oficialismo
El proyecto obtuvo 44 votos a favor y 23 en contra. La norma redefine las condiciones del Régimen Simplificado y establece un umbral mínimo para las discrepancias fiscales, con vigencia de los beneficios hasta diciembre de 2027.
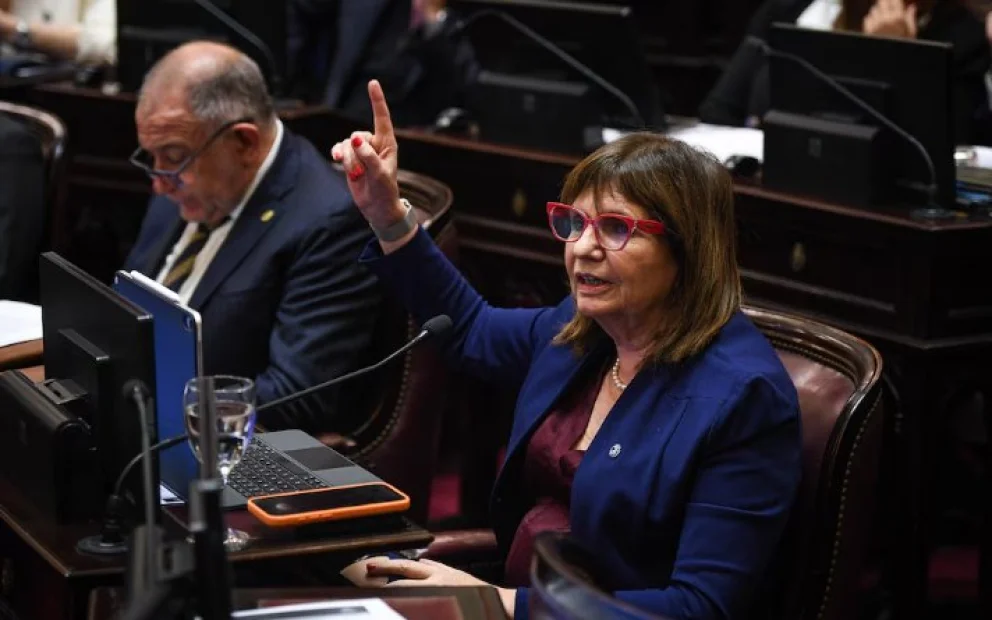
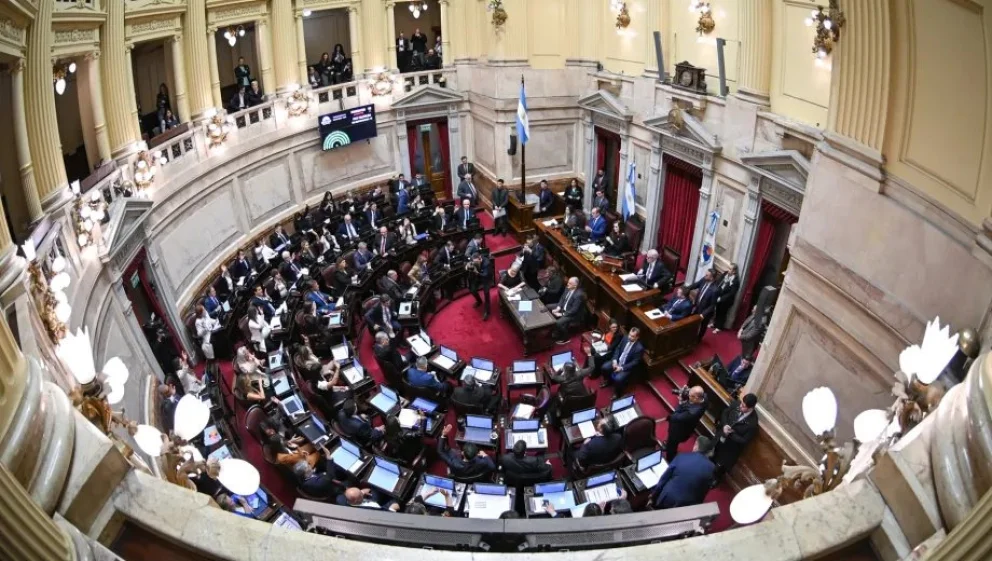
El Senado de la Nación convirtió en ley este jueves la segunda versión de la Ley de Inocencia Fiscal. La iniciativa, que reemplaza a la norma sancionada hace ocho meses, fue aprobada con 44 votos a favor y 23 en contra, gracias al respaldo de los bloques aliados al Gobierno nacional.
Votaron a favor del proyecto el oficialismo, el bloque que conduce Patricia Bullrich, el PRO, la UCR, Convicción Federal, Despierta Chubut, Frente Cívico por Santiago, Independencia, La Neuquinidad, Movimiento por Misiones, Primero los Salteños y Provincias Unidas. El bloque del peronismo votó en contra de la iniciativa.
Durante el debate, el senador libertario Bruno Olivera, en su rol de miembro informante, defendió la norma argumentando que busca modificar el trato al contribuyente, evitando que sea considerado "sospechoso de por vida". Por su parte, el senador José Mayans, presidente del bloque peronista, justificó el rechazo afirmando que la ley se vincula con un programa económico que afecta a trabajadores, jubilados y pensionados.
Entre los cambios centrales aprobados, se modifica el acceso al Régimen Simplificado de Ganancias (RSG). La legislación anterior excluía a quienes hubieran tenido ingresos superiores a mil millones de pesos o un patrimonio de más de diez mil millones de pesos en alguno de los últimos tres años.
Además, la nueva norma redefine el concepto de "discrepancia significativa" entre la declaración del contribuyente y la información del fisco nacional. Según lo detallado en la sesión, si la diferencia detectada es del 15% o más, pero no supera los cinco millones de pesos, dejará de considerarse una discrepancia significativa. Este ajuste busca evitar que contribuyentes con diferencias de bajo volumen queden expuestos a inspecciones exhaustivas.
El texto aprobado también establece una fecha límite para aprovechar los beneficios de presunción de exactitud y el llamado "tapón fiscal". Los contribuyentes podrán utilizar estos beneficios hasta el 31 de diciembre de 2027, último día del actual mandato presidencial.
La ley, que ya cuenta con media sanción de la Cámara de Diputados, completa ahora el trámite legislativo para su promulgación definitiva por parte del Poder Ejecutivo.
Te puede interesar
Últimas noticias
","ad_server_empresa":"Troop","alto":"251","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/09/19/fmcosmos/files/00/76/193761ae26cac5ff1b153ea23ccc4982e077e1a544eec4f0307cf5c3c721d944.webp","image_mobile":null,"url":"https://www.instagram.com/central.san_juan/","url_mobile":"https://www.instagram.com/central.san_juan/","target":"_blank","target_mobile":"_blank"},{"id":"16","zonas_id":"16","zona":"Banners grupo 3 300x250","ad_server":"Ad Server Troop","denominacion":"Fibra San Juan","banners_id":"12","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/09/19/fmcosmos/files/00/77/b66fecd9b2326e05ee2f02f1d873399acb57ba36db3faf9723fcfeade897b7fb.webp","image_mobile":null,"url":"https://fibrasanjuan.com.ar/","url_mobile":"https://fibrasanjuan.com.ar/","target":"_blank","target_mobile":"_blank"},{"id":"16","zonas_id":"16","zona":"Banners grupo 3 300x250","ad_server":"Ad Server Troop","denominacion":"app cosmos","banners_id":"13","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"756","ancho":"936","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/10/04/fmcosmos/files/01/144/05f53b3d8d274563e8c23d34813c1c3e81368a74358da9d6575e19d8b1791837.webp","image_mobile":null,"url":"https://play.google.com/store/apps/details?id=com.cosmosfm935&hl=es","url_mobile":"https://play.google.com/store/apps/details?id=com.cosmosfm935&hl=es","target":"_blank","target_mobile":"_blank"}])
Ránking de noticias
","ad_server_empresa":"Troop","alto":"510","ancho":"430","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/09/19/fmcosmos/files/00/83/0c5d38956e9451b649fbcba73820f8865711796ea0dc17a1d5120d62732105f1.webp","image_mobile":null,"url":"https://sisanjuan.gob.ar/","url_mobile":"https://sisanjuan.gob.ar/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/09/19/fmcosmos/files/00/73/95d33e4187c9f9c6682b2f6ab657000cf93fde6f0ceb4375d70e5de050e6693e.webp","image_mobile":null,"url":"https://diputadossanjuan.gob.ar/","url_mobile":"https://diputadossanjuan.gob.ar/","target":"_blank","target_mobile":"_blank"},{"id":"15","zonas_id":"15","zona":"Banners grupo 2 300x250","ad_server":"Ad Server Troop","denominacion":"rawson 320x250","banners_id":"9","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2026/09/08/fmcosmos/files/12/1244/5f27051b5e4852393712814ec01ada05f06283e88eb8240594aa620b2fdac0e7.gif","image_mobile":null,"url":"https://municipioderawson.gob.ar/","url_mobile":"https://municipioderawson.gob.ar/","target":"_blank","target_mobile":"_blank"},{"id":"15","zonas_id":"15","zona":"Banners grupo 2 300x250","ad_server":"Ad Server Troop","denominacion":"Gobierno b","banners_id":"21","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"250","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2026/07/22/fmcosmos/files/11/1106/fde898b414056fcecbb493f901db2c43f4a4ec9e4245c8147767214e55f7ba93.webp","image_mobile":null,"url":"https://sisanjuan.gob.ar/23-salud/2026-05-27/67693-recomendaciones-evitar-intoxicaciones-por-monoxido-de-carbono","url_mobile":"https://sisanjuan.gob.ar/23-salud/2026-05-27/67693-recomendaciones-evitar-intoxicaciones-por-monoxido-de-carbono","target":"_blank","target_mobile":"_blank"},{"id":"15","zonas_id":"15","zona":"Banners grupo 2 300x250","ad_server":"Ad Server Troop","denominacion":"Gobierno d","banners_id":"34","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"625","ancho":"625","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2026/09/10/fmcosmos/files/12/1252/7ab3bf6531a898c41dee75f3c81eea254d6e7928177f343fce2675687967a55b.jpg","image_mobile":null,"url":"https://sisanjuan.gob.ar/23-salud/2026-09-02/68902-continua-la-vacunacion-contra-el-sarampion-rubeola-y-paperas","url_mobile":"https://sisanjuan.gob.ar/23-salud/2026-09-02/68902-continua-la-vacunacion-contra-el-sarampion-rubeola-y-paperas","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2026/02/21/fmcosmos/files/06/601/c1f96af1fb66f389897fd7a350f73c8d469d2be1e07839d5ae29f91a7203491a.webp","image_mobile":null,"url":"https://www.rivadavia.gob.ar/","url_mobile":"https://www.rivadavia.gob.ar/","target":"_blank","target_mobile":"_blank"},{"id":"14","zonas_id":"14","zona":"Banners grupo 1 300x250","ad_server":"Ad Server Troop","denominacion":null,"banners_id":null,"banners_tipos_id":null,"banners_versiones_id":null,"version_banner":null,"ad_server_empresa":"Troop","alto":null,"ancho":null,"alto_mobile":null,"ancho_mobile":null,"image":null,"image_mobile":null,"url":null,"url_mobile":null,"target":null,"target_mobile":null}])