


Cuáles convienen hoy
Adiós a las súper tasas: Cayeron los rendimientos de las billeteras
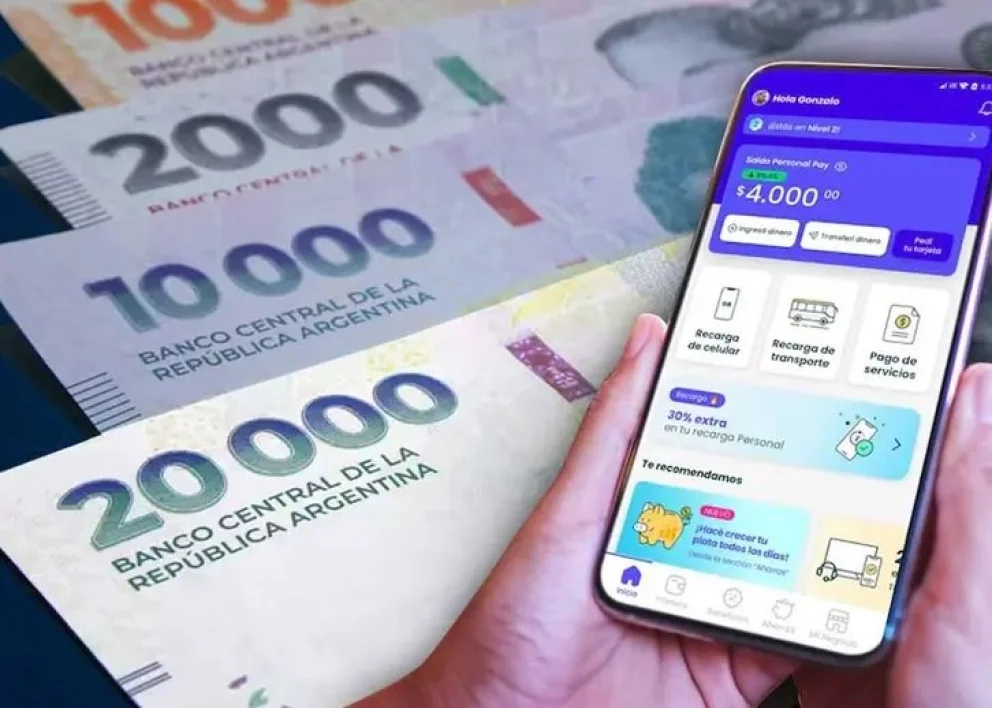
Tras meses en que las cuentas remuneradas y las billeteras virtuales ofrecieron rendimientos muy atractivos para estacionar pesos, el escenario cambió: las tasas cayeron y la competencia por captar saldos se moderó. El resultado es una plaza más pareja, donde el rendimiento sigue siendo importante pero ya no es el único argumento para atraer clientes.
En el segmento de productos con rendimiento garantizado —es decir, aquellas cuentas que ofrecen una tasa fija sobre el saldo— Carrefour Banco continúa encabezando los rankings con una TNA anunciada del 27%. Ese porcentaje, sin embargo, debe leerse junto a las condiciones operativas: la entidad permite ingresar hasta $4.228.800 por mes y no impone un tope de saldo remunerado, lo que le da una clara ventaja frente a competidores que sí limitan el monto que puede rendir.
Por detrás se ubican varios jugadores con TNA del 23%: FiWind (con un tope de $750.000), Ualá y Naranja X (ambas con límites de $1 millón). Es relevante recordar que hace apenas un mes las principales billeteras ofrecían hasta 32% TNA, por lo que la baja es significativa en poco tiempo.
Las fintech no solo compiten por tasa; muchas ya premian el uso y la vinculación. Ualá, por ejemplo, maneja una estructura escalonada: Ualá Plus 2 llega a 29% TNA, pero exige un nivel de vinculación —acumular $500.000 entre inversiones, consumos con tarjeta y cobros con Ualá Bis— para acceder al beneficio el mes siguiente. Ualá Plus 1 ofrece 26% TNA con una condición de $250.000 en ese combo de uso. Es decir, el dinero estacionado sin actividad queda en desventaja frente al usuario que utiliza la aplicación como un ecosistema financiero.
Esa misma lógica se observa en bancos tradicionales que condicionan los rendimientos a movimientos salariales o productos vinculados. Banco Nación, por ejemplo, ofrece 20% TNA en su cuenta remunerada, pero solo para clientes que cobren haberes por esa entidad y con un límite de $2 millones. Supervielle presenta 19,20% para clientes Plan Sueldo, mientras Cresium tiene 22,36% pero reservado a personas jurídicas.
Si el ahorrista opta por salir del “rendimiento garantizado” y elegir fondos comunes de inversión tipo money market, también encontrará una caída generalizada de los retornos, aunque con diferencias relevantes entre fondos. En la franja de menor riesgo, Prex lidera con 22,72% TNA, seguida por Adcap (22,24%), Toronto Ahorro (22,09%), Supervielle (21,96%) y Personal Pay (21,96%). Más abajo aparecen Mercado Pago (21,17%), ICBC (21,54%), Balanz (21,51%) y otros con rendimientos que se ubican alrededor del 20% o por debajo.
La brecha entre los fondos más generosos (por encima del 22%) y los que quedaron por debajo del 20% evidencia que, aun dentro del mismo segmento de bajo riesgo, hay diferencias significativas que pueden marcar la elección del usuario.
Pero más allá de los números, el interrogante para el ahorrista es qué se está comprando al dejar pesos en una billetera: básicamente liquidez inmediata, facilidad para operar y evitar que el dinero quede inmóvil mientras se decide un destino. Esa propuesta de valor mantiene a las apps competitivas frente a la cuenta a la vista tradicional —donde el rendimiento es nulo— y frente a los plazos fijos, que pueden pagar más en algunos bancos pero exigen inmovilización del capital por 30 días.
Los plazos fijos, de hecho, ayudan a dar contexto: entre los bancos más grandes, hay ofertas a 30 días que se mueven entre 21% y 25% (con Banco Provincia al 25% y Macro al 24%), mientras que algunas entidades regionales y bancos pequeños ofrecen tasas puntuales de hasta 30% TNA en plazos fijos. Eso explica por qué, aunque las billeteras hayan reducido sus tasas, siguen siendo atractivas para quien prioriza disponibilidad y simplicidad.
La tendencia reciente obliga a las fintech a competir por algo más que la tasa: experiencia de usuario, límites de ingreso y extracción, integraciones con otros productos financieros, y beneficios por uso son hoy factores clave. Carrefour Banco conserva el liderazgo en la foto actual por conjugar una tasa elevada con límites generosos, pero la caída general de rendimientos y el achicamiento de la distancia entre plataformas hacen que la ventaja sea menos contundente que antes.
En síntesis, el mercado de cuentas remuneradas y billeteras virtuales en Argentina entra en una fase de consolidación: menos “guerra de tasas” y más competencia por ofrecer un ecosistema financiero completo. Para quienes deciden dónde dejar sus pesos, la recomendación sigue siendo comparar no solo el porcentaje, sino también los límites, las condiciones de acceso a las mejores tasas y la liquidez que realmente necesita cada usuario.
","ad_server_empresa":"Troop","alto":"251","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/09/19/fmcosmos/files/00/76/193761ae26cac5ff1b153ea23ccc4982e077e1a544eec4f0307cf5c3c721d944.webp","image_mobile":null,"url":"https://www.instagram.com/central.san_juan/","url_mobile":"https://www.instagram.com/central.san_juan/","target":"_blank","target_mobile":"_blank"},{"id":"16","zonas_id":"16","zona":"Banners grupo 3 300x250","ad_server":"Ad Server Troop","denominacion":"Fibra San Juan","banners_id":"12","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/09/19/fmcosmos/files/00/77/b66fecd9b2326e05ee2f02f1d873399acb57ba36db3faf9723fcfeade897b7fb.webp","image_mobile":null,"url":"https://fibrasanjuan.com.ar/","url_mobile":"https://fibrasanjuan.com.ar/","target":"_blank","target_mobile":"_blank"},{"id":"16","zonas_id":"16","zona":"Banners grupo 3 300x250","ad_server":"Ad Server Troop","denominacion":"app cosmos","banners_id":"13","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"756","ancho":"936","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/10/04/fmcosmos/files/01/144/05f53b3d8d274563e8c23d34813c1c3e81368a74358da9d6575e19d8b1791837.webp","image_mobile":null,"url":"https://play.google.com/store/apps/details?id=com.cosmosfm935&hl=es","url_mobile":"https://play.google.com/store/apps/details?id=com.cosmosfm935&hl=es","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"510","ancho":"430","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/09/19/fmcosmos/files/00/83/0c5d38956e9451b649fbcba73820f8865711796ea0dc17a1d5120d62732105f1.webp","image_mobile":null,"url":"https://sisanjuan.gob.ar/","url_mobile":"https://sisanjuan.gob.ar/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/09/19/fmcosmos/files/00/73/95d33e4187c9f9c6682b2f6ab657000cf93fde6f0ceb4375d70e5de050e6693e.webp","image_mobile":null,"url":"https://diputadossanjuan.gob.ar/","url_mobile":"https://diputadossanjuan.gob.ar/","target":"_blank","target_mobile":"_blank"},{"id":"15","zonas_id":"15","zona":"Banners grupo 2 300x250","ad_server":"Ad Server Troop","denominacion":"Gobierno b","banners_id":"21","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"250","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2026/07/22/fmcosmos/files/11/1106/fde898b414056fcecbb493f901db2c43f4a4ec9e4245c8147767214e55f7ba93.webp","image_mobile":null,"url":"https://sisanjuan.gob.ar/23-salud/2026-05-27/67693-recomendaciones-evitar-intoxicaciones-por-monoxido-de-carbono","url_mobile":"https://sisanjuan.gob.ar/23-salud/2026-05-27/67693-recomendaciones-evitar-intoxicaciones-por-monoxido-de-carbono","target":"_blank","target_mobile":"_blank"},{"id":"15","zonas_id":"15","zona":"Banners grupo 2 300x250","ad_server":"Ad Server Troop","denominacion":"Gobierno d","banners_id":"34","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"625","ancho":"625","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2026/09/10/fmcosmos/files/12/1252/7ab3bf6531a898c41dee75f3c81eea254d6e7928177f343fce2675687967a55b.jpg","image_mobile":null,"url":"https://sisanjuan.gob.ar/23-salud/2026-09-02/68902-continua-la-vacunacion-contra-el-sarampion-rubeola-y-paperas","url_mobile":"https://sisanjuan.gob.ar/23-salud/2026-09-02/68902-continua-la-vacunacion-contra-el-sarampion-rubeola-y-paperas","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2026/02/21/fmcosmos/files/06/601/c1f96af1fb66f389897fd7a350f73c8d469d2be1e07839d5ae29f91a7203491a.webp","image_mobile":null,"url":"https://www.rivadavia.gob.ar/","url_mobile":"https://www.rivadavia.gob.ar/","target":"_blank","target_mobile":"_blank"},{"id":"14","zonas_id":"14","zona":"Banners grupo 1 300x250","ad_server":"Ad Server Troop","denominacion":null,"banners_id":null,"banners_tipos_id":null,"banners_versiones_id":null,"version_banner":null,"ad_server_empresa":"Troop","alto":null,"ancho":null,"alto_mobile":null,"ancho_mobile":null,"image":null,"image_mobile":null,"url":null,"url_mobile":null,"target":null,"target_mobile":null}])