


Finanzas personales
Bancos y provincias lanzan planes para refinanciar deudas de familias
Ante el aumento de la morosidad, el Banco Nación, Banco Provincia, Banco de Córdoba y los gobiernos de Ciudad y Santa Fe lanzaron líneas de crédito para unificar deudas con tasas y plazos más accesibles.
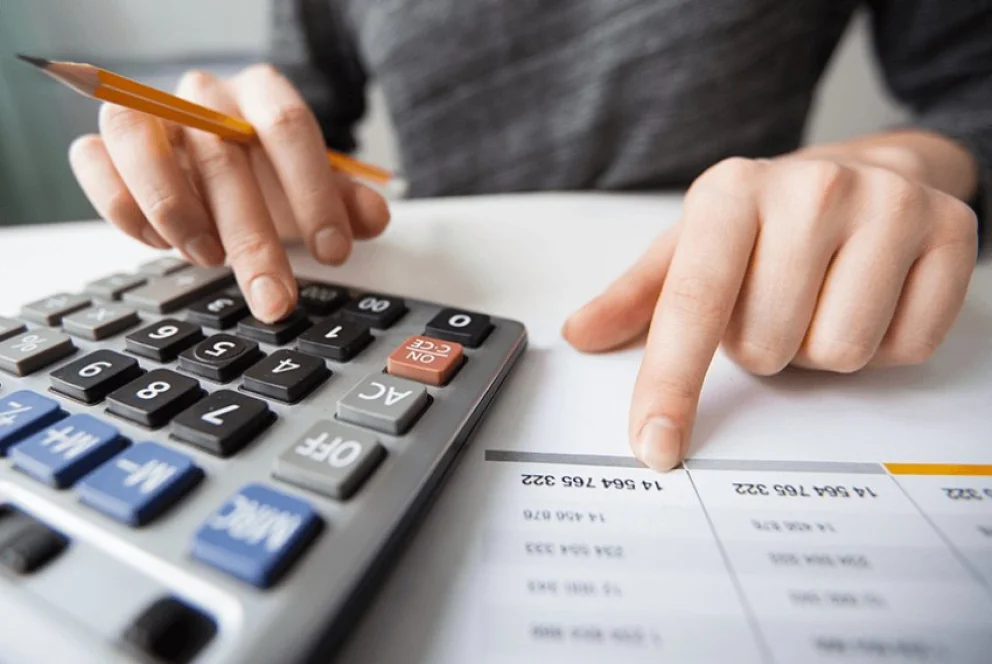
El crecimiento de la morosidad en Argentina, que alcanzó el 12,1% en abril según datos del Banco Central, motivó el lanzamiento de distintos planes de refinanciación dirigidos a familias endeudadas. Bancos públicos y gobiernos provinciales ofrecen herramientas para unificar deudas de tarjetas de crédito, préstamos personales y billeteras virtuales en un solo crédito con condiciones más accesibles.
El Banco Nación (BNA) lanzó a fines de mayo un paquete de opciones que incluye tanto a clientes de la entidad como de otros bancos. La línea principal permite unificar deudas con una tasa nominal anual (TNA) del 65% y plazos de hasta 72 meses, con un monto máximo de $100 millones. El costo financiero total (CFT) asciende a 114,21% anual. Esta opción no contempla a deudores con atrasos mayores a 12 meses.
Además, el BNA ofrece refinanciación de saldos de tarjetas de crédito emitidas por la institución para clientes con hasta 90 días de atraso. El tope de deuda es de $10 millones, con plazos de hasta 60 meses y una TNA del 35%. Para atrasos superiores a 90 días, hay opciones de hasta 96 meses sujetas a evaluación crediticia.
A partir del próximo jueves, el BNA sumará un préstamo de hasta 100% de la deuda consolidada, con un máximo de $100 millones y plazos de hasta 120 meses. Esta línea tiene una tasa de 10% + UVA o la opción de sumar un punto adicional para contar con cobertura CER-CVS, que ajusta la cuota según el salario. El dinero del préstamo se destina directamente a cancelar deudas, sin desembolso de efectivo al cliente, y la cuota no puede superar el 25% de los ingresos.
Banco Provincia
El Banco Provincia (Bapro) dispone de líneas de refinanciación de consumo en mora temprana con plazos de hasta 72 meses, una TNA del 83,47% y un CFT del 124,11%. Para sectores de menores ingresos, definidos como hasta cuatro salarios mínimos, la entidad ofrece un esquema especial con tasa subsidiada al 41,67% anual. Para pymes, habilitó plazos de hasta 84 meses.
Banco de Córdoba
El Banco de Córdoba lanzó un plan dirigido a empleados estatales y privados que cobran sus sueldos en la entidad. Una de las opciones permite unificar deudas en plazos de hasta 60 meses con tasas diferenciales: 55% para 18 meses, 60% para 26 meses y 70% para 60 meses. Otra línea contempla la unificación y refinanciación de préstamos y tarjetas en una única cuota hasta 36 meses, con una tasa del 45%.
Ciudad de Buenos Aires
El gobierno de la Ciudad de Buenos Aires anunció un plan que aún espera reglamentación. Está dirigido a personas con domicilio registrado en la Ciudad en los últimos dos años, con ingresos familiares no superiores a $3,6 millones, que no posean más de un inmueble y que no hayan comprado dólares durante el período de atraso en la deuda.
El programa contempla atrasos en tarjetas de crédito o préstamos personales bancarios, pero no incluye billeteras virtuales. Los deudores deben estar registrados en la Central de Deudores del Banco Central con atrasos de entre 60 y 180 días. El monto adeudado debe rondar los $1,1 millón y las cuotas no pueden superar el 30% de los ingresos del hogar. La tasa nominal anual fija máxima será del 35% y el plazo mínimo de devolución, de 24 meses.
Santa Fe
La provincia de Santa Fe lanzó el Plan de Protección de los Ingresos, dirigido a empleados estatales, jubilados, trabajadores del sector privado y autónomos. El objetivo es reordenar el sistema de descuentos salariales: se reempadronarán las entidades adheridas y se reducirá del 50% al 25% el porcentaje máximo que pueden descontar del ingreso.
El plan incluye refinanciación con las entidades acreedoras a tasas más bajas o la transferencia de saldos a otras instituciones. En casos donde no haya acuerdo, el Estado provincial podrá intervenir con asistencia financiera a tasa cero para cubrir la diferencia, que se recuperará cuando la cuota se ubique por debajo del límite establecido.
También se habilitaron nuevas líneas de crédito para consolidación de deudas, con plazos de hasta 60 cuotas y dos meses de gracia. Este mecanismo permite unificar compromisos en un solo préstamo, aunque quienes accedan no podrán tomar nuevos créditos por código de descuento hasta cancelar la operación.
Temas de esta nota
Te puede interesar
Últimas noticias
","ad_server_empresa":"Troop","alto":"251","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/09/19/fmcosmos/files/00/76/193761ae26cac5ff1b153ea23ccc4982e077e1a544eec4f0307cf5c3c721d944.webp","image_mobile":null,"url":"https://www.instagram.com/central.san_juan/","url_mobile":"https://www.instagram.com/central.san_juan/","target":"_blank","target_mobile":"_blank"},{"id":"16","zonas_id":"16","zona":"Banners grupo 3 300x250","ad_server":"Ad Server Troop","denominacion":"Fibra San Juan","banners_id":"12","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/09/19/fmcosmos/files/00/77/b66fecd9b2326e05ee2f02f1d873399acb57ba36db3faf9723fcfeade897b7fb.webp","image_mobile":null,"url":"https://fibrasanjuan.com.ar/","url_mobile":"https://fibrasanjuan.com.ar/","target":"_blank","target_mobile":"_blank"},{"id":"16","zonas_id":"16","zona":"Banners grupo 3 300x250","ad_server":"Ad Server Troop","denominacion":"app cosmos","banners_id":"13","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"756","ancho":"936","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/10/04/fmcosmos/files/01/144/05f53b3d8d274563e8c23d34813c1c3e81368a74358da9d6575e19d8b1791837.webp","image_mobile":null,"url":"https://play.google.com/store/apps/details?id=com.cosmosfm935&hl=es","url_mobile":"https://play.google.com/store/apps/details?id=com.cosmosfm935&hl=es","target":"_blank","target_mobile":"_blank"}])
Ránking de noticias
","ad_server_empresa":"Troop","alto":"510","ancho":"430","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/09/19/fmcosmos/files/00/83/0c5d38956e9451b649fbcba73820f8865711796ea0dc17a1d5120d62732105f1.webp","image_mobile":null,"url":"https://sisanjuan.gob.ar/","url_mobile":"https://sisanjuan.gob.ar/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2025/09/19/fmcosmos/files/00/73/95d33e4187c9f9c6682b2f6ab657000cf93fde6f0ceb4375d70e5de050e6693e.webp","image_mobile":null,"url":"https://diputadossanjuan.gob.ar/","url_mobile":"https://diputadossanjuan.gob.ar/","target":"_blank","target_mobile":"_blank"},{"id":"15","zonas_id":"15","zona":"Banners grupo 2 300x250","ad_server":"Ad Server Troop","denominacion":"Gobierno b","banners_id":"21","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"250","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2026/07/22/fmcosmos/files/11/1106/fde898b414056fcecbb493f901db2c43f4a4ec9e4245c8147767214e55f7ba93.webp","image_mobile":null,"url":"https://sisanjuan.gob.ar/23-salud/2026-05-27/67693-recomendaciones-evitar-intoxicaciones-por-monoxido-de-carbono","url_mobile":"https://sisanjuan.gob.ar/23-salud/2026-05-27/67693-recomendaciones-evitar-intoxicaciones-por-monoxido-de-carbono","target":"_blank","target_mobile":"_blank"},{"id":"15","zonas_id":"15","zona":"Banners grupo 2 300x250","ad_server":"Ad Server Troop","denominacion":"Gobierno d","banners_id":"34","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"625","ancho":"625","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2026/09/10/fmcosmos/files/12/1252/7ab3bf6531a898c41dee75f3c81eea254d6e7928177f343fce2675687967a55b.jpg","image_mobile":null,"url":"https://sisanjuan.gob.ar/23-salud/2026-09-02/68902-continua-la-vacunacion-contra-el-sarampion-rubeola-y-paperas","url_mobile":"https://sisanjuan.gob.ar/23-salud/2026-09-02/68902-continua-la-vacunacion-contra-el-sarampion-rubeola-y-paperas","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn4.fmcosmos.com/s4/2026/02/21/fmcosmos/files/06/601/c1f96af1fb66f389897fd7a350f73c8d469d2be1e07839d5ae29f91a7203491a.webp","image_mobile":null,"url":"https://www.rivadavia.gob.ar/","url_mobile":"https://www.rivadavia.gob.ar/","target":"_blank","target_mobile":"_blank"},{"id":"14","zonas_id":"14","zona":"Banners grupo 1 300x250","ad_server":"Ad Server Troop","denominacion":null,"banners_id":null,"banners_tipos_id":null,"banners_versiones_id":null,"version_banner":null,"ad_server_empresa":"Troop","alto":null,"ancho":null,"alto_mobile":null,"ancho_mobile":null,"image":null,"image_mobile":null,"url":null,"url_mobile":null,"target":null,"target_mobile":null}])

¿Querés recibir nuestras notificaciones?
Notificaciones Pausadas. Reactiva tus notificaciones. Hace clic en Reactivar y segui las instrucciones.